
Στην Ευελπίδων οι πρώτες απολογίες για την υπόθεση που αφορά 108 καταστήματα, 126 κατηγορούμενους και φερόμενο μηχανισμό απόκρυψης συναλλαγών μέσω της επιλογής «κέρασμα-απόδειξη»
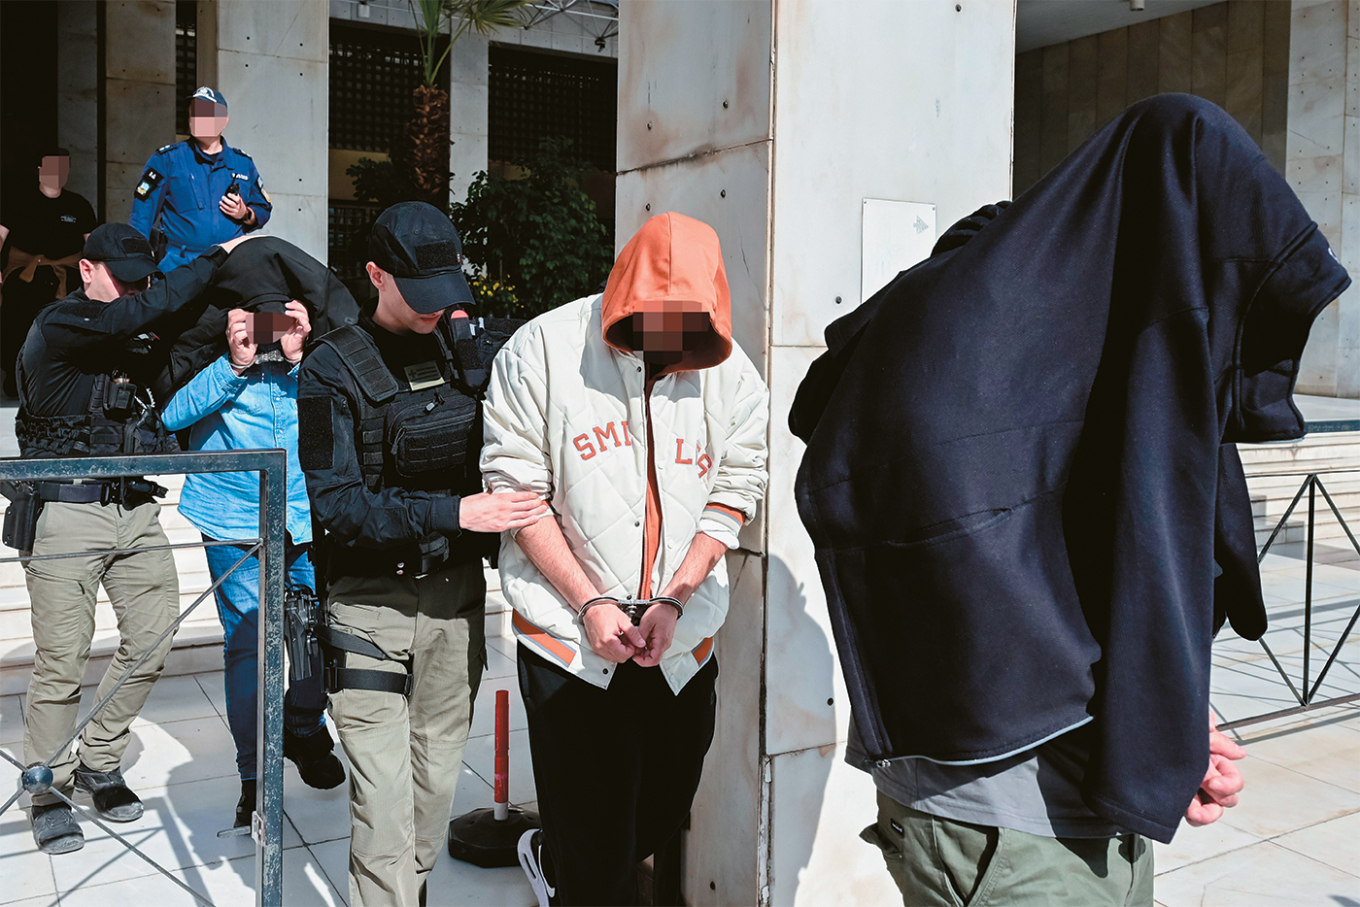
Στα δικαστήρια της πρώην Σχολής Ευελπίδων μεταφέρθηκαν το πρωί της Δευτέρας από τη ΓΑΔΑ οι πρώτοι δέκα κατηγορούμενοι για την υπόθεση της Pizza Fan, προκειμένου να οδηγηθούν ενώπιον του ανακριτή.
Οι συλληφθέντες αντιμετωπίζουν, κατά περίπτωση, κακουργηματικές διώξεις για συγκρότηση, ένταξη και διεύθυνση εγκληματικής οργάνωσης, φοροδιαφυγή άνω των 150.000 ευρώ μέσω μη απόδοσης ΦΠΑ και υποβολής ανακριβών δηλώσεων εισοδήματος, άμεση συνέργεια στις συγκεκριμένες πράξεις, καθώς και ιδιαίτερα διακεκριμένη νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες.
Την Τρίτη αναμένεται να οδηγηθούν στον ανακριτή ο ιδιοκτήτης της αλυσίδας Κωνσταντίνος Αντάρας, ο Δημήτρης Ηλιόπουλος και οι υπόλοιποι κατηγορούμενοι, μεταξύ των οποίων λογιστές, προγραμματιστής και διαχειριστές καταστημάτων.
Συνολικά, η δικογραφία περιλαμβάνει 126 πρόσωπα, τα περισσότερα από τα οποία είναι ιδιοκτήτες ή διαχειριστές καταστημάτων franchise της αλυσίδας.
Το «πάρτι φοροδιαφυγής» πίσω από τις προσφορές
Σύμφωνα με όσα αποδίδονται στους εμπλεκομένους από την Οικονομική Αστυνομία, πίσω από τις προσφορές «1+1 δώρο», τα δωρεάν αναψυκτικά, τα παιδικά πάρτι και τις παραγγελίες που χαρακτηρίζονταν «κεράσματα» φέρεται να λειτουργούσε επί περισσότερο από μία δεκαετία ένας οργανωμένος μηχανισμός απόκρυψης φορολογητέας ύλης.
Οι πελάτες πλήρωναν κανονικά και οι παραγγελίες καταγράφονταν στα εσωτερικά συστήματα της εταιρείας. Σε επιλεγμένες συναλλαγές, όμως, δεν εκδιδόταν η προβλεπόμενη φορολογική απόδειξη.
Στο επίκεντρο της έρευνας βρίσκεται η λειτουργία «κέρασμα», όπως φέρονται να την αποκαλούσαν οι εμπλεκόμενοι ακόμη και στις μεταξύ τους τηλεφωνικές συνομιλίες. Κατά την προανακριτική έρευνα, η συγκεκριμένη επιλογή φέρεται να χρησιμοποιούνταν για την ολοκλήρωση παραγγελιών χωρίς την αντίστοιχη φορολογική καταγραφή.
Η πολυσέλιδη δικογραφία αφορά 108 καταστήματα της αλυσίδας, δηλαδή σχεδόν το σύνολο του δικτύου. Η προανακριτική αρχή υποστηρίζει ότι τουλάχιστον από το 2016 –και ενδεχομένως ακόμη νωρίτερα– είχε συγκροτηθεί μία επιχειρησιακά δομημένη οργάνωση, στην οποία εντάσσονταν σταδιακά και άλλα πρόσωπα με διαφορετικούς ρόλους.
Πάνω από €140 εκατ. η εκτιμώμενη αποκρυβείσα ύλη
Η οικονομική διάσταση της υπόθεσης, σύμφωνα με τις προσωρινές εκτιμήσεις των ελεγκτών, είναι ιδιαίτερα μεγάλη. Για την περίοδο από το 2016 έως το 2026, η αποκρυβείσα φορολογητέα ύλη υπολογίζεται σε περισσότερα από 140 εκατ. ευρώ.
Οι διαφυγόντες φόροι από ΦΠΑ και φόρο εισοδήματος εκτιμάται ότι ξεπερνούν τα 35 εκατ. ευρώ.
Τα ποσά αυτά δεν αποτελούν ακόμη τελικό φορολογικό προσδιορισμό. Πρόκειται για προσωρινές εκτιμήσεις της προανακριτικής έρευνας, καθώς κατά τη σύνταξη της έκθεσης εκκρεμούσαν οι ψηφιακές πραγματογνωμοσύνες και οι αναλυτικοί υπολογισμοί ανά κατάστημα και φορολογικό έτος.
Οι 126 κατηγορούμενοι και οι διακριτοί ρόλοι
Στη δικογραφία περιλαμβάνονται συνολικά 126 κατηγορούμενοι, στην πλειονότητά τους ιδιοκτήτες ή διαχειριστές περισσότερων από 100 καταστημάτων franchise σε όλη την Ελλάδα.
Εκτός από την κατηγορία περί εγκληματικής οργάνωσης, σε ορισμένους αποδίδονται αδικήματα σχετικά με την κατοχή όπλων ή την απείθεια προς τις Αρχές.
Μέσα σε ένα 24ωρο συνελήφθησαν 23 πρόσωπα, ενώ τα υπόλοιπα αναζητούνταν στο πλαίσιο της αυτόφωρης διαδικασίας. Όλοι τελούν υπό διερεύνηση και δεν έχουν κριθεί ένοχοι. Σε συγκεκριμένους κατηγορουμένους, πάντως, οι Αρχές αποδίδουν κεντρικούς ρόλους στη διοίκηση, στην οικονομική διαχείριση, στη μηχανογράφηση, στην εποπτεία και στη λειτουργία των καταστημάτων franchise.
Στην έκθεση της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος, ως «υπ’ αριθμόν 1 κατηγορούμενος» εμφανίζεται ο Κωνσταντίνος Αντάρας, στον οποίο η Αστυνομία αποδίδει αρχηγικό και κεντρικό συντονιστικό ρόλο.
Η κυπριακή εταιρεία και τα μερίσματα του €1,5 εκατ.
Όπως αναφέρεται στη δικογραφία, ο Κωνσταντίνος Αντάρας κατέχει ποσοστό 0,01% στην εταιρεία ΦΑΝΑΤΙΚΣ ΠΙΤΣΑ. Το υπόλοιπο 99,99% ανήκει στην κυπριακή εταιρεία FANATICS PIZZA DELIVERIES AND FOOD SERVICES LIMITED, η οποία έχει έδρα στη Λευκωσία.
Οι Αρχές εξετάζουν τον ισχυρισμό ότι ο Αντάρας και ο «υπ’ αριθμόν 2 κατηγορούμενος», ο οποίος περιγράφεται ως στενός συνεργάτης του και βασικός επιχειρησιακός διαχειριστής του δικτύου, είναι οι πραγματικοί ιδιοκτήτες της κυπριακής εταιρείας.
Μέσω αυτού του εταιρικού σχήματος, τον περασμένο Αύγουστο φέρεται να μεταφέρθηκαν τραπεζικά στην κυπριακή εταιρεία μερίσματα ύψους 1,5 εκατ. ευρώ, τα οποία αφορούσαν κέρδη των ετών 2022, 2023 και 2024. Από τη συγκεκριμένη συναλλαγή, το Ελληνικό Δημόσιο παρακράτησε φόρο 75.000 ευρώ.
Ο Αντάρας, με βάση τη συμμετοχή του κατά 0,01% στην ελληνική εταιρεία, έλαβε μέρισμα 50 ευρώ και κατέβαλε στην Ελλάδα φόρο 2,50 ευρώ.
Κατά την προανακριτική έρευνα, του αποδίδεται ότι διαχειριζόταν τα έσοδα από την υπό διερεύνηση δραστηριότητα, καθόριζε τον τρόπο και τα ποσοστά διαμοιρασμού τους, επόπτευε τις χρηματικές ροές και λάμβανε αποφάσεις για την αποφυγή αποκάλυψης του μηχανισμού.
€1,17 εκατ. και 92 πολυτελή ρολόγια στο σπίτι του
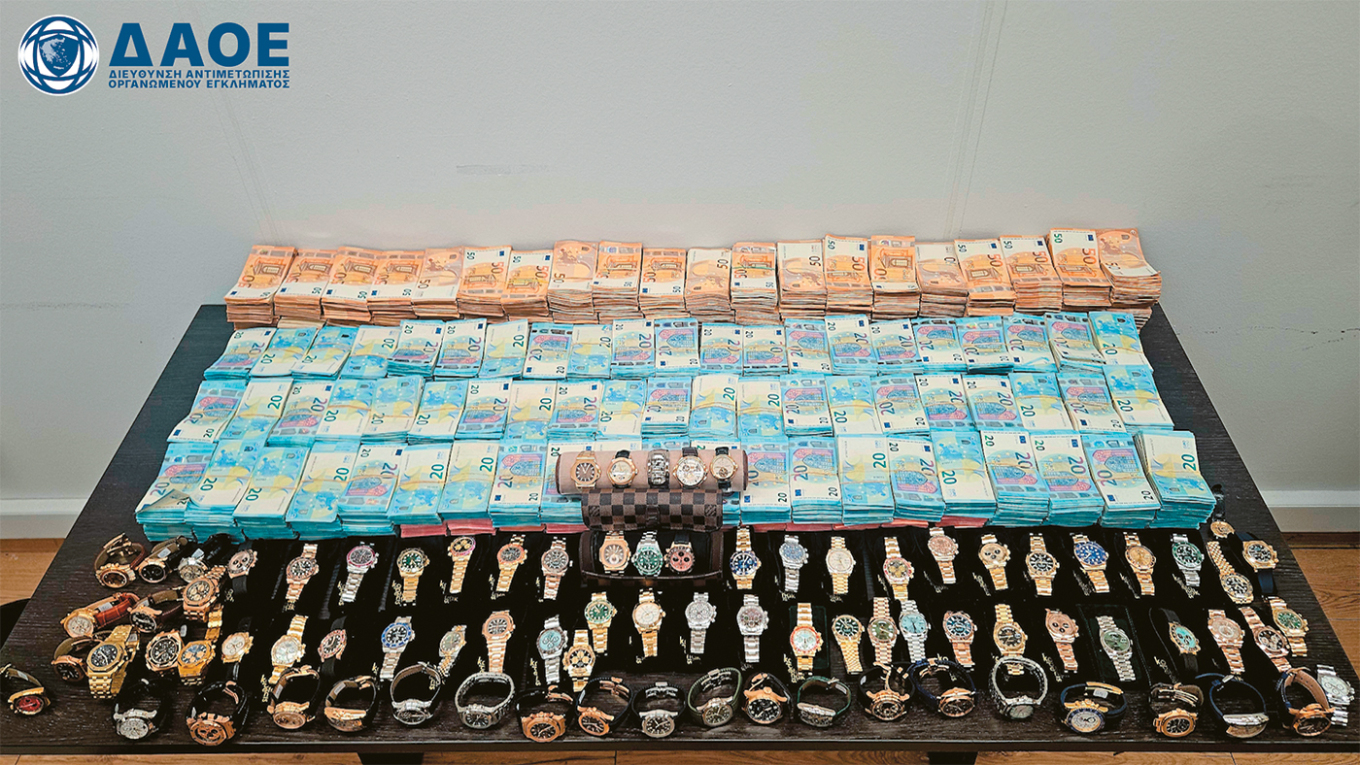
Κατά την έρευνα στην κατοικία του Κωνσταντίνου Αντάρα βρέθηκαν και κατασχέθηκαν 1.175.990 ευρώ σε μετρητά.
Οι αστυνομικοί κατέσχεσαν επίσης 92 ρολόγια χειρός, μεταξύ των οποίων κομμάτια των εταιρειών Rolex, Patek Philippe, Vacheron Constantin, Audemars Piguet, Radiomir Panerai, Zenith και Sorna – Jacky Ickx.
Η προέλευση των χρημάτων και των αντικειμένων αποτελεί μέρος της έρευνας και θα αξιολογηθεί στο πλαίσιο της δικαστικής διαδικασίας.
Πώς λειτουργούσε η επιλογή «κέρασμα-απόδειξη»
Σε τρίτο κεντρικό στέλεχος, το οποίο είχε καθήκοντα διευθυντή μηχανογράφησης, αποδίδεται η τεχνική υλοποίηση των αλλαγών που αποφασίζονταν για τη λειτουργία «κέρασμα προϊόντων».
Παράλληλα, εργαζόμενοι στο λογιστήριο φέρονται να διατηρούσαν αρχεία συναλλαγών εκτός της επίσημης φορολογικής καταγραφής, να παρακολουθούσαν οικονομικές υποχρεώσεις και να παραλάμβαναν χρηματικά ποσά.
Σε επιθεωρητές καταστημάτων αποδίδεται ο ρόλος της μεταφοράς οδηγιών προς τους συνεργάτες και του ελέγχου εφαρμογής των εντολών. Κατά την προανακριτική αρχή, οι συγκεκριμένες αρμοδιότητες διαμόρφωναν ένα σύστημα κεντρικής οικονομικής και τεχνικής υποστήριξης.
Το κεντρικό σύστημα δεχόταν τηλεφωνικές και διαδικτυακές παραγγελίες και τις προωθούσε στο κατάστημα που θα αναλάμβανε την εκτέλεσή τους. Μετά την ολοκλήρωση μιας παραγγελίας, ο υπάλληλος είχε κανονικά τις επιλογές πληρωμής με μετρητά, πληρωμής με κάρτα ή ακύρωσης.
Σε ορισμένες περιπτώσεις, όμως, εμφανιζόταν μία επιπλέον επιλογή με την ονομασία «κέρασμα-απόδειξη». Εφόσον αυτή επιλεγόταν, η παραγγελία μπορούσε να ολοκληρωθεί και να πληρωθεί, χωρίς να εκδοθεί η νόμιμη απόδειξη για όλα τα προϊόντα που παραδόθηκαν.
Τα τρία κριτήρια του αλγορίθμου
Η εμφάνιση της επίμαχης επιλογής φέρεται να καθοριζόταν από αλγόριθμο, οι παράμετροι του οποίου μπορούσαν να τροποποιούνται κεντρικά.
Σύμφωνα με την έκθεση, λαμβάνονταν υπόψη:
- Το ύψος της παραγγελίας, για ποσά έως 40 ευρώ.
- Ο τρόπος πληρωμής, δηλαδή κάρτα ή μετρητά.
- Ο τρόπος παράδοσης, δηλαδή delivery ή παραλαβή από το κατάστημα.
Οι Αρχές διευκρινίζουν ότι δεν επρόκειτο για το κλασικό παράνομο λογισμικό αλλοίωσης φορολογικών μηχανισμών. Αντιθέτως, φέρεται να γινόταν κατάχρηση της νόμιμης δυνατότητας μιας επιχείρησης να διαθέτει δωρεάν προϊόντα στο πλαίσιο προωθητικών ενεργειών.
Η επιλογή «κέρασμα» δεν αφαιρούσε μόνο το προϊόν μιας πραγματικής προσφοράς, όπως μία πίτσα «1+1» ή ένα δωρεάν αναψυκτικό. Κατά την έρευνα, μπορούσε να εξαιρεί από τη φορολογική απόδειξη και άλλα είδη της παραγγελίας, τα οποία ο πελάτης είχε πληρώσει κανονικά.
Το δελτίο παραγγελίας που έμοιαζε με απόδειξη
Η πρακτική φέρεται να εφαρμοζόταν κυρίως σε παραγγελίες που εξοφλούνταν με μετρητά. Για να μην αντιληφθεί ο πελάτης ότι πλήρωνε περισσότερα από όσα αναγράφονταν στο φορολογικό παραστατικό, σε αρκετές περιπτώσεις φέρεται να παραλάμβανε το αρχικό δελτίο παραγγελίας αντί της κανονικής απόδειξης.
Ορισμένα από αυτά τα έγγραφα, σύμφωνα με πληροφορίες, διέθεταν ακόμη και QR Code. Η σάρωσή του, όμως, δεν οδηγούσε στη φορολογική απόδειξη, αλλά στην παραγγελία που είχε καταχωριστεί στο σύστημα του καταστήματος.
Με αυτόν τον τρόπο, ο πελάτης μπορούσε να θεωρήσει ότι είχε λάβει κανονικό παραστατικό, ενώ στην ΑΑΔΕ φέρεται να διαβιβαζόταν μόνο ένα μέρος της συναλλαγής.
Κεντρικός έλεγχος και καταγραφή του πραγματικού τζίρου
Ο υπό διερεύνηση μηχανισμός φέρεται να μπορούσε να ενεργοποιείται ή να απενεργοποιείται από τα κεντρικά, είτε για μεμονωμένο κατάστημα είτε για ολόκληρο το δίκτυο.
Οι παραγγελίες χωρίς τη νόμιμη απόδειξη δεν εξαφανίζονταν από το εσωτερικό σύστημα. Παρέμεναν καταχωρισμένες τόσο κεντρικά όσο και στα συστήματα των καταστημάτων, ώστε οι εμπλεκόμενοι να γνωρίζουν τον πραγματικό τζίρο και να υπολογίζουν το αδήλωτο ποσό που θα διανεμόταν.
Σύμφωνα με την έκθεση, τη λειτουργία του συστήματος διευκόλυνε και το γεγονός ότι η εταιρεία διέθετε δικό της δίκτυο διανομέων, χωρίς τη μεσολάβηση εξωτερικής πλατφόρμας. Έτσι περιορίζονταν τα εξωτερικά ψηφιακά ίχνη και ο κεντρικός μηχανισμός διατηρούσε τον έλεγχο της παραγγελίας και της είσπραξης.
Γιατί ο μηχανισμός φέρεται να χρησιμοποιούνταν μόνο στα franchise
Το πόρισμα αναφέρει ότι η λειτουργία χρησιμοποιούνταν από καταστήματα franchise και όχι από τα εταιρικά σημεία της αλυσίδας.
Κατά την εκτίμηση των Αρχών, αυτό επέτρεπε στην κεντρική εταιρεία να εμφανίζεται φορολογικά συνεπής, να μην εντοπίζονται παραβάσεις στα δικά της καταστήματα και να παρουσιάζει σταθερή κερδοφορία από δικαιώματα και ποσοστά επί των πωλήσεων του δικτύου.
Την επίμαχη δυνατότητα φέρονται να είχαν δεκάδες τοπικά καταστήματα σε ολόκληρη την Ελλάδα, αλλά η ενεργοποίησή της, κατά τη δικογραφία, γινόταν αποκλειστικά από τα κεντρικά.
Η καταγγελία που άνοιξε την έρευνα
Η διερεύνηση της υπόθεσης ξεκίνησε κατόπιν εισαγγελικής παραγγελίας, μετά από καταγγελία εργαζομένου.
Η καταγγελία είχε δύο βασικά σκέλη. Το πρώτο αφορούσε εργαζομένους οι οποίοι φέρονταν να δηλώνονται για λιγότερες ώρες από όσες πραγματικά απασχολούνταν, ώστε να καταβάλλονται μειωμένες ασφαλιστικές εισφορές ή «μισό ένσημο» στον ΕΦΚΑ.
Το δεύτερο αφορούσε πωλήσεις χωρίς την έκδοση νόμιμης απόδειξης, με σκοπό τη μη απόδοση ΦΠΑ και φόρου εισοδήματος. Το ύψος της πιθανής εισφοροδιαφυγής δεν είχε ακόμη αποτυπωθεί στο διαδικαστικό πόρισμα.
Σύμφωνα με την έρευνα, εξετάζεται εάν οι εμπλεκόμενοι παραβίαζαν την ασφαλιστική νομοθεσία και τα πραγματικά ωράρια εργασίας, ενώ παράλληλα παρέκαμπταν τα συστήματα eSend και myData της ΑΑΔΕ.
Τηλεφωνικές παρακολουθήσεις και δοκιμαστικές παραγγελίες
Μετά την καταγγελία ακολούθησαν άρσεις τηλεφωνικού και τραπεζικού απορρήτου, επισυνδέσεις και επιτόπιες παρακολουθήσεις.
Κατά τις έρευνες της 22ας Οκτωβρίου, αστυνομικοί φέρονται να πραγματοποίησαν και δοκιμαστικές παραγγελίες μέσω του τηλεφωνικού κέντρου, προκειμένου να διαπιστώσουν στην πράξη τον τρόπο λειτουργίας του συστήματος.
Από τις συγκεκριμένες ενέργειες, σύμφωνα με την προανακριτική έκθεση, προέκυψε ότι η επιλογή «κέρασμα-απόδειξη» μπορούσε να μειώνει ή να μηδενίζει το ποσό που αποτυπωνόταν φορολογικά, χωρίς να ακυρώνεται η πραγματική παραγγελία.
«Θα του κόψω το ντελίβερι»
Για τους διαχειριστές των καταστημάτων franchise, η Οικονομική Αστυνομία υποστηρίζει ότι εντάσσονταν σταδιακά στον μηχανισμό και τον εφάρμοζαν στα ποσοστά που τους επιβάλλονταν.
Κατά τη δικογραφία, όλα τα καταστήματα που εξετάστηκαν χρησιμοποιούσαν σε κάποιον βαθμό την «απόδειξη-κέρασμα», χωρίς όμως όλοι οι συνεργάτες να συμμετέχουν με την ίδια ένταση.
Οι Αρχές αναφέρουν ότι ασκούνταν πίεση σε καταστήματα που δεν απέδιδαν το ποσό που ζητούσε η φερόμενη ηγετική ομάδα. Σε τέτοιες περιπτώσεις αποδίδεται στον Κωνσταντίνο Αντάρα η φράση «θα του κόψω το ντελίβερι».
Αυτό σήμαινε, σύμφωνα με το πόρισμα, ότι το κεντρικό τηλεφωνικό σύστημα σταματούσε να προωθεί παραγγελίες στο συγκεκριμένο κατάστημα. Οι πελάτες εξυπηρετούνταν τότε από άλλο σημείο της αλυσίδας, ακόμη και αν αυτό βρισκόταν πιο μακριά από τη διεύθυνσή τους.
Η δυνατότητα αυτή συνδεόταν με τον απόλυτο έλεγχο του κεντρικού τηλεφωνικού κέντρου, μέσω του οποίου διοχετεύονταν οι παραγγελίες από όλη την Ελλάδα στα κατά τόπους καταστήματα.
Η εντολή «χτυπάτε 80, δεν χτυπάτε 20»
Η κατεύθυνση προς τα καταστήματα αποτυπώνεται, σύμφωνα με τη δικογραφία, στη φράση «χτυπάτε 80, δεν χτυπάτε 20».
Η φράση φέρεται να σήμαινε ότι θα έπρεπε να εκδίδονται αποδείξεις για περίπου το 80% των συναλλαγών, ενώ το υπόλοιπο 20% θα παρέμενε αδήλωτο. Από τα ποσά που αποκρύπτονταν, ο Αντάρας φέρεται να εισέπραττε συγκεκριμένο ποσοστό.
Το ακριβές ποσοστό των πωλήσεων χωρίς απόδειξη φέρεται να διέφερε ανά κατάστημα και χρονική περίοδο. Ο μέσος όρος για τη δεκαετία 2016-2026 υπολογίζεται προσωρινά σε περίπου 21%.
Για να προσδιοριστεί η φορολογική διαφορά που αναλογεί σε κάθε κατάστημα, θα απαιτηθούν ξεχωριστές καταγραφές και εκθέσεις ανά φορολογικό έτος.
Οι «γενικές συνελεύσεις» για τη μοιρασιά των χρημάτων
Ανά έναν ή δύο μήνες, σύμφωνα με τις πληροφορίες της έρευνας, πραγματοποιούνταν συναντήσεις για τη συγκέντρωση και τη διανομή των χρημάτων.
Ο Κωνσταντίνος Αντάρας φέρεται να έκλεινε VIP αίθουσα σε μεγάλο εμπορικό κέντρο των βορείων προαστίων για τη διεξαγωγή «γενικής συνέλευσης». Εκεί, οι καταστηματάρχες φέρονται να παρέδιδαν στην ηγετική ομάδα το ποσοστό που τους αναλογούσε από τα αδήλωτα ποσά.
Η διαδικασία περιγράφεται ως οργανωμένη, με τα χρήματα να διακινούνται σε μετρητά.
Τα αρχεία Excel που οδήγησαν πίσω στο 2016
Οι αρχικές πληροφορίες παρέπεμπαν σε λειτουργία του μηχανισμού από το 2022 ή το 2023. Η έρευνα στο κεντρικό λογιστήριο, όμως, φέρεται να διεύρυνε σημαντικά το χρονικό εύρος της υπόθεσης.
Οι αστυνομικοί κατάσχεσαν αποθηκευτικά μέσα USB, ηλεκτρονικά αρχεία και υπολογιστικά φύλλα Excel με στοιχεία που έφταναν έως το 2016 και αποτύπωναν την πραγματική οικονομική εικόνα των καταστημάτων.
Στα αρχεία ο τζίρος φέρεται να χωριζόταν σε δύο διαφορετικές κατηγορίες: στις πωλήσεις για τις οποίες είχαν εκδοθεί φορολογικά παραστατικά και σε εκείνες για τις οποίες δεν είχε εκδοθεί φορολογικό στοιχείο.
Το άθροισμα των δύο ποσών αντιστοιχούσε στον λεγόμενο «τζίρο τηλεφωνικού», δηλαδή στο σύνολο των πραγματικών παραγγελιών που είχαν καταγραφεί κεντρικά και εκτελεστεί από τα καταστήματα franchise.
Αυτή η παράλληλη αποτύπωση προσέδωσε στα αρχεία, κατά τις Αρχές, τον χαρακτήρα εσωτερικών «διπλών βιβλίων». Η μία στήλη εμφάνιζε τον δηλωμένο τζίρο και η δεύτερη τις συναλλαγές που φέρονται να έμεναν εκτός της επίσημης φορολογικής καταγραφής.
Με αυτόν τον τρόπο, η υπό διερεύνηση οργάνωση μπορούσε να γνωρίζει την πραγματική εμπορική δραστηριότητα, τα ποσά που προέρχονταν από τη μη έκδοση αποδείξεων και τα μερίδια που θα διανέμονταν.
Πώς φέρεται να απέφευγαν τον φορολογικό έλεγχο
Οι αστυνομικές και φορολογικές Αρχές ερευνούν πλέον πιθανές διασυνδέσεις με προμηθευτές, καθώς και τον ακριβή τρόπο με τον οποίο παρακάμπτονταν οι ψηφιακές και μηχανογραφικές δικλίδες.
Άλλα πρόσωπα φέρονται να είχαν αναλάβει την παρακολούθηση όλων των χρηματικών ροών των καταστημάτων, ώστε κανένα σημείο του δικτύου να μην εμφανίζει ύποπτες αποκλίσεις.
Οι αναλογίες μεταξύ πωλήσεων και αγορών πρώτων υλών, οι τραπεζικές καταθέσεις, η εμφάνιση κερδών και ζημιών και η διανομή μερισμάτων έπρεπε, σύμφωνα με το πόρισμα, να παραμένουν σε επίπεδα που θεωρούνταν φυσιολογικά για την αγορά. Στόχος φέρεται να ήταν να μη δίνεται αφορμή για έναν βαθύτερο φορολογικό έλεγχο.
Ενδεικτικά, όταν το 2020 εταιρεία του ομίλου ελέγχθηκε για τη χρήση του 2018, εντοπίστηκαν σχετικά περιορισμένες διαφορές και καταλογίστηκε ποσό περίπου 100.000 ευρώ — μικρό σε σύγκριση με τους τζίρους εκατομμυρίων ευρώ που η εταιρεία εμφάνιζε νόμιμα κάθε χρόνο.
Η δικαστική διερεύνηση βρίσκεται σε εξέλιξη και οι κατηγορίες που περιλαμβάνονται στη δικογραφία μένει να αξιολογηθούν από τις αρμόδιες δικαστικές αρχές.
