

Δύο νέες παρεμβάσεις για δανειολήπτες και εταιρείες διαχείρισης απαιτήσεων ανακοίνωσε ο υπουργός Οικονομικών
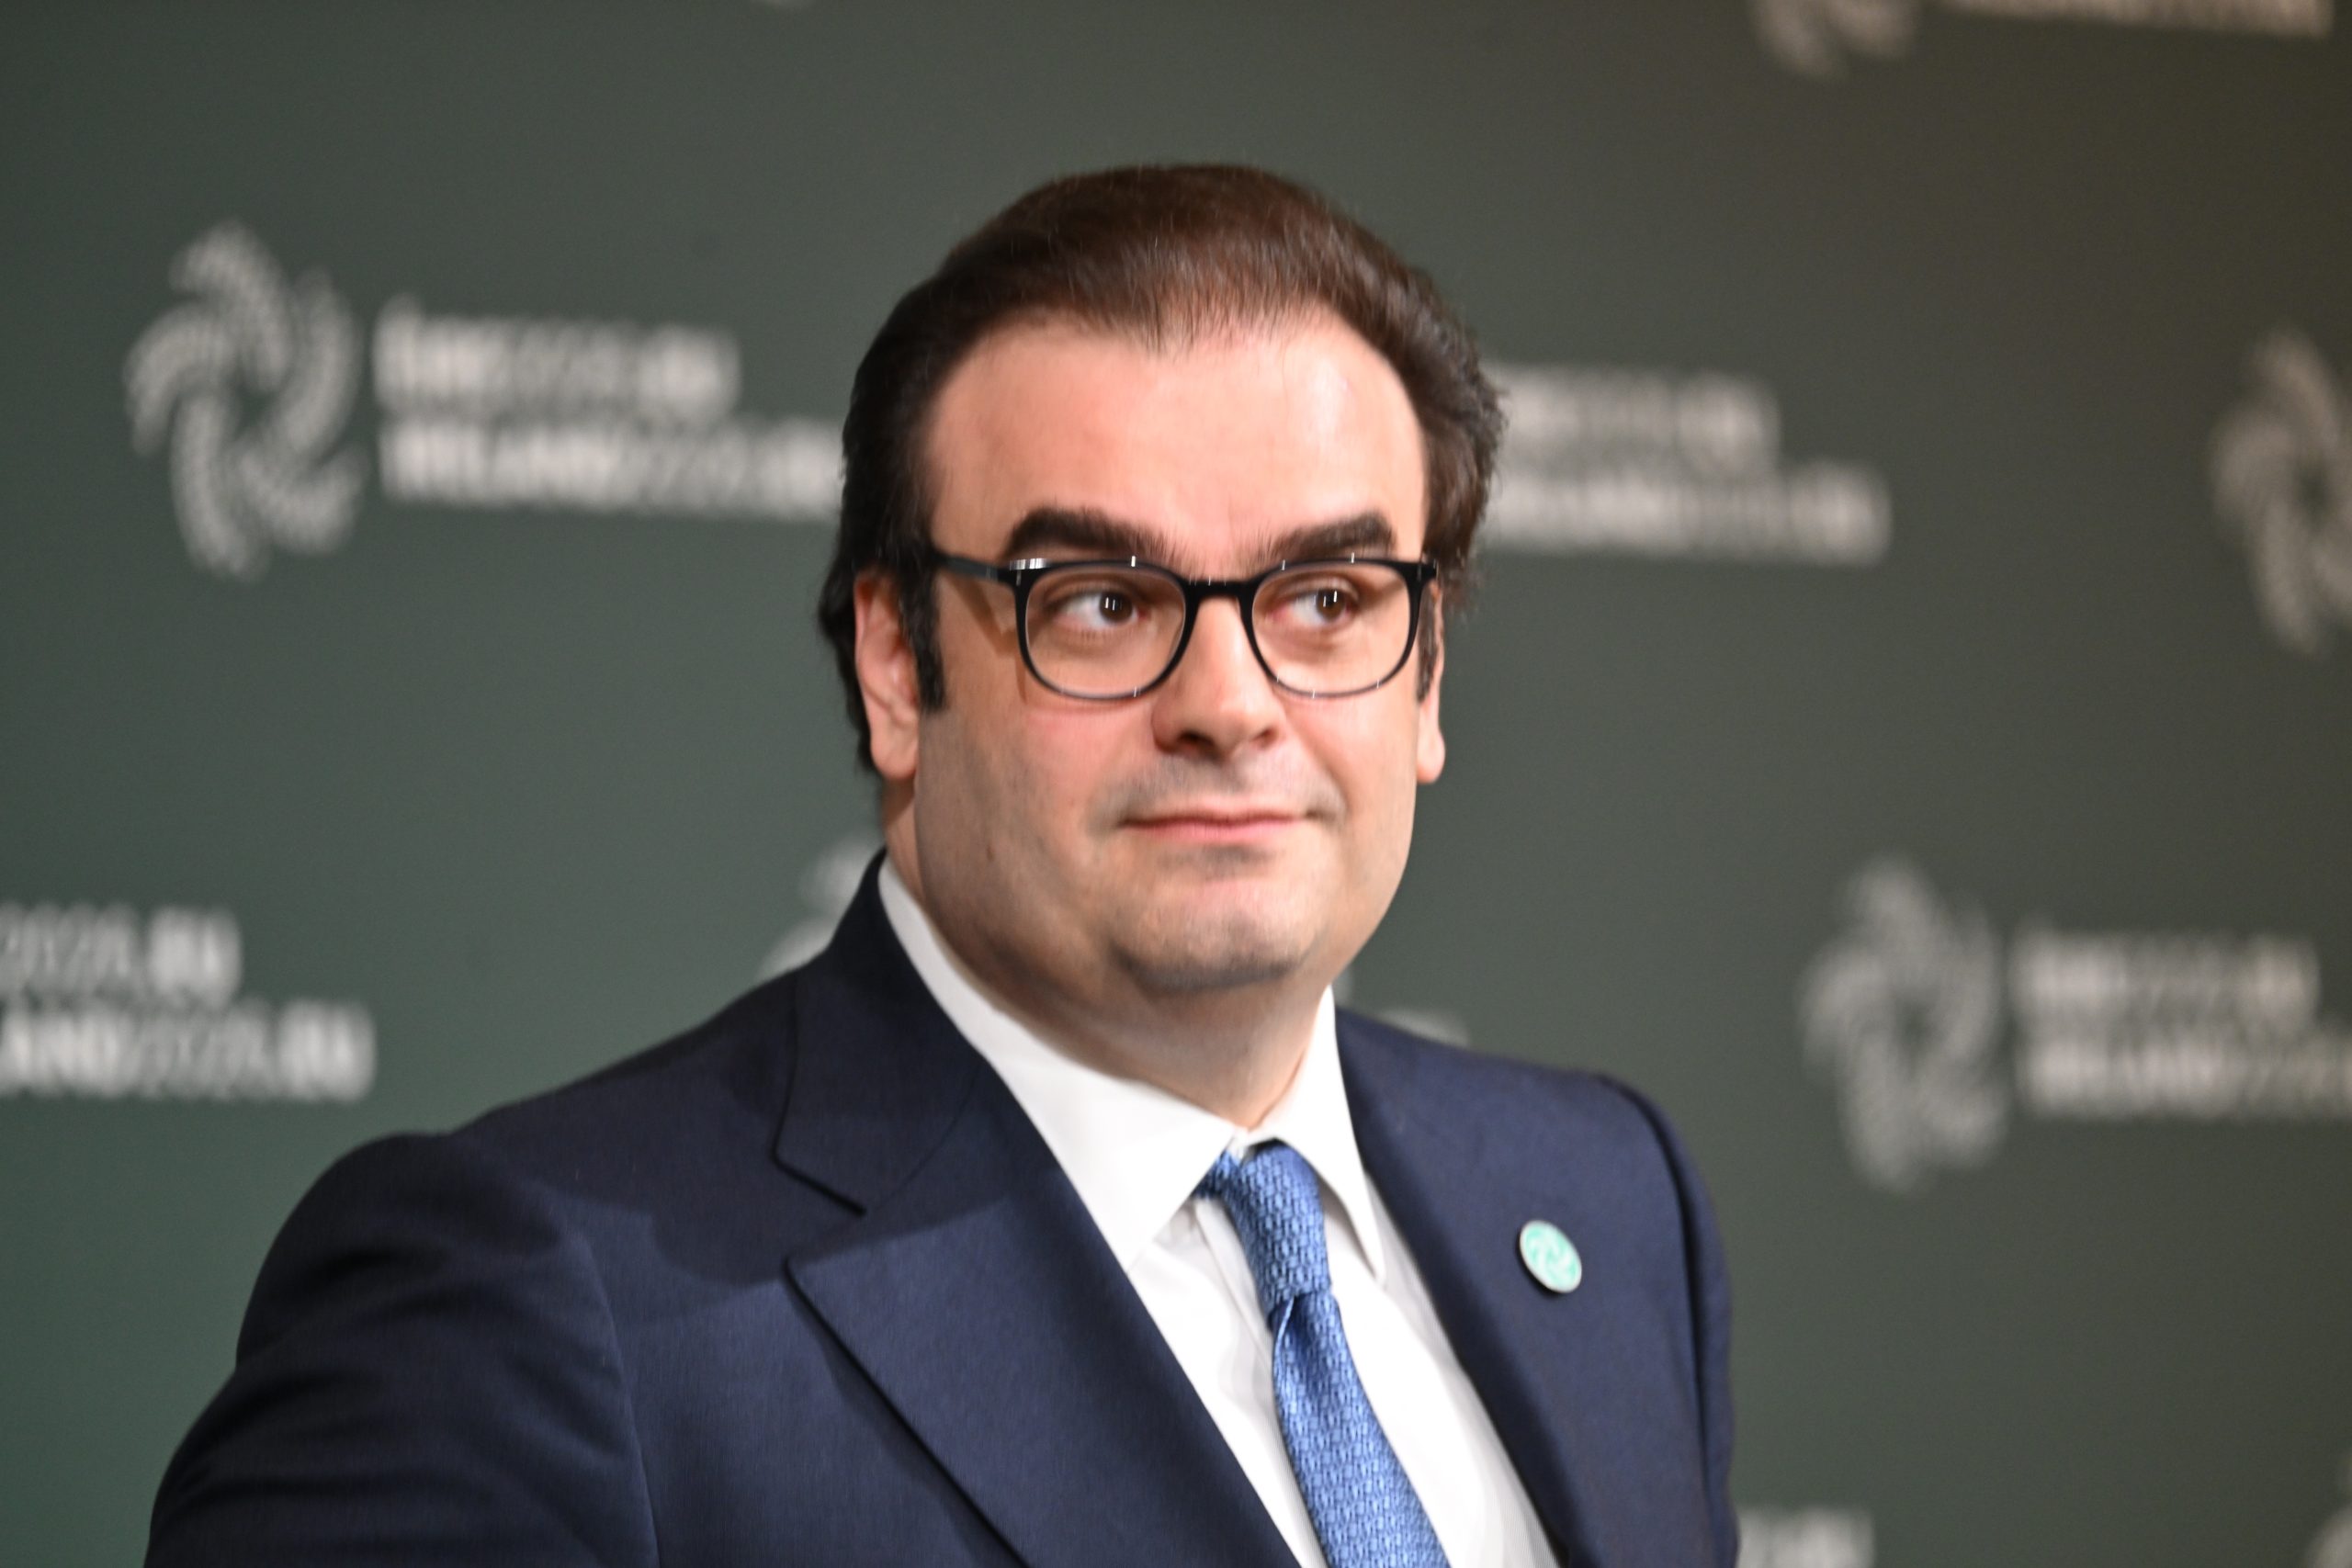
Δύο νέες αλλαγές στο πλαίσιο για το ιδιωτικό χρέος ανακοίνωσε στη Βουλή ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης, με επίκεντρο τον εξωδικαστικό μηχανισμό και την αυστηρότερη εποπτεία των servicers.
Η πρώτη προβλέπει σταθερό επιτόκιο 3% για όλη τη διάρκεια της ρύθμισης για ευάλωτους και επιλέξιμους οφειλέτες που εντάσσονται στον εξωδικαστικό μηχανισμό.
Η δεύτερη ανεβάζει στα 5 εκατ. ευρώ το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος σε εταιρείες διαχείρισης απαιτήσεων για σοβαρές παραβάσεις.
Σταθερό 3% μέχρι το τέλος της ρύθμισης
Με το σημερινό καθεστώς, το επιτόκιο παραμένει σταθερό μόνο για τα πρώτα χρόνια της ρύθμισης και στη συνέχεια μετατρέπεται σε κυμαινόμενο.
Σύμφωνα με τα στοιχεία που παρουσίασε ο υπουργός, για οφειλές με εμπράγματες εξασφαλίσεις το ισχύον επιτόκιο είναι 3% για την πρώτη τριετία, ενώ για ανεξασφάλιστες οφειλές 4%. Μετά την τριετία συνδέεται με το Euribor και, με τα σημερινά δεδομένα, μπορεί να φτάσει στο 5,17% ή ακόμη και στο 5,67%, ανάλογα με την κατηγορία της οφειλής.
Η νέα ρύθμιση προβλέπει ότι για τις συγκεκριμένες κατηγορίες οφειλετών το επιτόκιο θα «κλειδώνει» στο 3% για ολόκληρη τη διάρκεια της συμφωνίας, ανεξάρτητα από το αν η οφειλή έχει εμπράγματη εξασφάλιση και ανεξάρτητα από τον χρηματοδοτικό φορέα.
Η εφαρμογή της αλλαγής αφορά καταβολές από την 1η Δεκεμβρίου 2026.
Ποιους αφορά
Στη ρύθμιση εντάσσονται οι οφειλέτες που πληρούν τα κριτήρια του ευάλωτου οφειλέτη και διαθέτουν τη σχετική βεβαίωση, καθώς και οι οφειλέτες που χαρακτηρίζονται ως «επιλέξιμοι» βάσει του εξωδικαστικού μηχανισμού.
Σύμφωνα με την παρουσίαση του υπουργείου, η δεύτερη κατηγορία καλύπτει ευρύτερο τμήμα των οφειλετών, συμπεριλαμβανομένης της μεσαίας τάξης.
Η επίσημη ενημέρωση του υπουργείου για το υφιστάμενο πλαίσιο επιβεβαιώνει ότι μέχρι σήμερα εφαρμόζεται σταθερό επιτόκιο 3% για τρία χρόνια στις σχετικές ρυθμίσεις, οπότε η νέα παρέμβαση επεκτείνει χρονικά αυτή την προστασία για τις κατηγορίες που ανακοινώθηκαν.
Παράδειγμα με οφειλή 100.000 ευρώ
Το υπουργείο έδωσε και συγκεκριμένο παράδειγμα για να αποτυπώσει τη διαφορά.
Για οφειλή 100.000 ευρώ και διάρκεια αποπληρωμής 20 ετών, το συνολικό όφελος από τη διατήρηση του επιτοκίου στο 3% εκτιμάται περίπου στις 20.200 ευρώ όταν η απαίτηση είναι εξασφαλισμένη.
Στην περίπτωση ανεξασφάλιστης απαίτησης, το όφελος ανεβαίνει περίπου στις 28.600 ευρώ.
Το βασικό πλεονέκτημα, σύμφωνα με το υπουργείο, είναι ότι ο οφειλέτης θα γνωρίζει εξαρχής πώς θα εξελιχθεί η επιβάρυνσή του, χωρίς το κόστος να εξαρτάται αργότερα από τις μεταβολές του Euribor.
Από 500.000 στα 5 εκατ. ευρώ τα πρόστιμα στους servicers
Η δεύτερη παρέμβαση αφορά τις κυρώσεις στις εταιρείες διαχείρισης απαιτήσεων.
Σήμερα, το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος φτάνει τις 500.000 ευρώ.
Με τη νέα τροπολογία, το όριο δεκαπλασιάζεται και διαμορφώνεται στα 5 εκατ. ευρώ.
Οι κυρώσεις αφορούν, μεταξύ άλλων, σοβαρές παραβάσεις του πλαισίου λειτουργίας των servicers, προβλήματα στη διαχείριση παραπόνων, ελλείψεις στους εσωτερικούς ελέγχους, παραβιάσεις υποχρεώσεων απέναντι στους δανειολήπτες και μη τήρηση των κανόνων που αφορούν τη μεταβίβαση και διαχείριση πιστώσεων.
Τα πρόστιμα αυτά είναι ξεχωριστά από τις κυρώσεις που προβλέπει το υπό ψήφιση νομοσχέδιο για συγκεκριμένες ενέργειες εις βάρος δανειοληπτών, οι οποίες μπορεί να φτάνουν έως τις 500.000 ευρώ ανά περίπτωση.
Οι δύο παρεμβάσεις εντάσσονται στο ευρύτερο νέο πλαίσιο για το ιδιωτικό χρέος και τη λειτουργία των servicers, το οποίο είχε τεθεί σε δημόσια διαβούλευση τον Οκτώβριο με στόχο την ενίσχυση της προστασίας των οφειλετών και την αυστηρότερη εποπτεία των εταιρειών διαχείρισης.
