
Ο χαλκός έχει γίνει κυριολεκτικά πολύτιμος. Η τιμή του σκαρφάλωσε σε ιστορικό υψηλό στο Χρηματιστήριο Μετάλλων του Λονδίνου, την ώρα που οι επιχειρήσεις οι οποίες μετατρέπουν το μετάλλευμα σε αξιοποιήσιμο μέταλλο δυσκολεύονται να εξασφαλίσουν κέρδη – και σε ορισμένες περιπτώσεις πληρώνουν για να συνεχίσουν να λειτουργούν
Η τιμή του χαλκού τριμήνου στο London Metal Exchange έφθασε την Τρίτη στο πρωτοφανές επίπεδο των 14.779 δολαρίων ανά τόνο, συμπληρώνοντας τέσσερις συνεχόμενες ανοδικές συνεδριάσεις. Την Τετάρτη υποχώρησε ελαφρά προς τα 14.630 δολάρια, παραμένοντας αυξημένη κατά σχεδόν 18% από την αρχή του έτους.
Στην αμερικανική αγορά COMEX, η τιμή κινείται κοντά στα 6,75 δολάρια ανά λίβρα, αντανακλώντας τις ίδιες πιέσεις που ωθούν ανοδικά το μέταλλο σε παγκόσμιο επίπεδο.
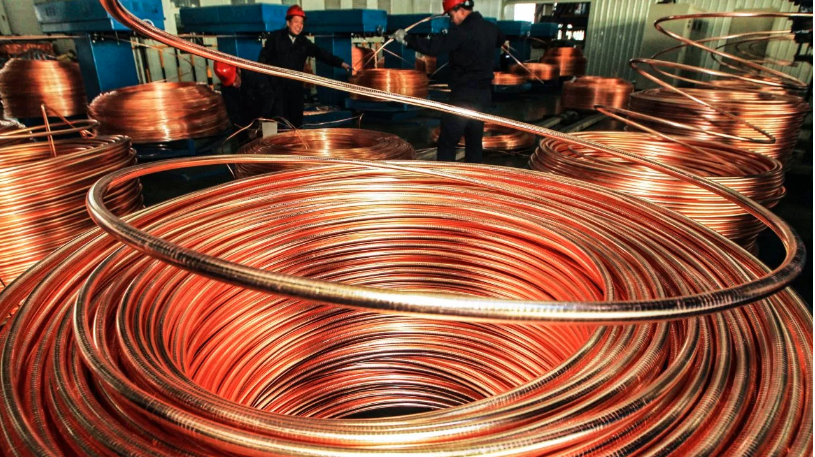
Μηδενικά περιθώρια για τα χυτήρια
Η εκτίναξη των τιμών δεν μεταφράζεται, ωστόσο, σε κέρδη για τα χυτήρια. Το βασικό τέλος κατεργασίας και διύλισης –η αμοιβή που καταβάλλουν οι μεταλλευτικές επιχειρήσεις για τη μετατροπή του συμπυκνώματος σε καθαρό χαλκό– καθορίστηκε για το 2026 στα μηδέν δολάρια ανά τόνο, στο χαμηλότερο επίπεδο που έχει καταγραφεί ποτέ.
Το αντίστοιχο τέλος ανερχόταν σε 21,25 δολάρια το 2025 και σε 80 δολάρια το 2024. Στην αγορά άμεσης παράδοσης η κατάσταση είναι ακόμη πιο ακραία, καθώς οι χρεώσεις έφθασαν περίπου στα μείον 127 δολάρια ανά τόνο στα μέσα του έτους.
Αυτό σημαίνει ότι ορισμένα χυτήρια πληρώνουν ουσιαστικά τις μεταλλευτικές εταιρείες για να εξασφαλίσουν το απαραίτητο συμπύκνωμα και να διατηρήσουν σε λειτουργία τις εγκαταστάσεις τους.
Κερδισμένος όποιος ελέγχει την πρώτη ύλη
Το βασικό πρόβλημα δεν είναι η έλλειψη δυναμικότητας επεξεργασίας, αλλά η περιορισμένη προσφορά μεταλλεύματος. Η Κίνα παράγει περίπου τον μισό κατεργασμένο χαλκό παγκοσμίως και έχει αντιπροσωπεύσει πάνω από το 90% της αύξησης της διεθνούς δυναμικότητας τήξης από το 2005.
Το Πεκίνο δημιούργησε αυτές τις μονάδες θεωρώντας ότι η προσφορά των ορυχείων θα αυξανόταν με ανάλογους ρυθμούς. Αυτό δεν συνέβη, με αποτέλεσμα σήμερα πάρα πολλά χυτήρια να ανταγωνίζονται για ανεπαρκείς ποσότητες συμπυκνώματος.
Οι μεταλλευτικές εταιρείες έχουν πλέον το πάνω χέρι στις διαπραγματεύσεις, καθώς εκείνος που ελέγχει την πρώτη ύλη ελέγχει και το μεγαλύτερο μέρος της αξίας στην αλυσίδα παραγωγής.
Προβλήματα στα μεγάλα ορυχεία
Οι διαταραχές στην παραγωγή επιτείνουν τη στενότητα. Η Χιλή κατέγραψε τη χαμηλότερη παραγωγή δεύτερου τριμήνου των τελευταίων τουλάχιστον 19 ετών, ενώ η παραγωγή της Antofagasta μειώθηκε κατά 9,5% στο πρώτο εξάμηνο.
Προβλήματα παρουσιάστηκαν επίσης στο συγκρότημα Kamoa-Kakula στη Λαϊκή Δημοκρατία του Κονγκό και στις εγκαταστάσεις της Freeport στην Ινδονησία. Παράλληλα, το μεγάλο ορυχείο Cobre Panamá παραμένει κλειστό εξαιτίας της συνεχιζόμενης νομικής διαμάχης με την κυβέρνηση του Παναμά.
Κι όμως, χτίζονται νέα χυτήρια
Παρά τα ασφυκτικά περιθώρια κέρδους, οι επενδύσεις σε νέες μονάδες επεξεργασίας συνεχίζονται. Πολλές κυβερνήσεις αντιμετωπίζουν πλέον τη δυνατότητα τήξης και διύλισης χαλκού ως στρατηγικό πλεονέκτημα και όχι ως μια απλή εμπορική δραστηριότητα.
Η Ινδονησία έχει προσελκύσει επενδύσεις άνω των 9 δισ. δολαρίων σε χυτήρια χαλκού, ακολουθώντας το μοντέλο που τη μετέτρεψε σε ισχυρό κέντρο επεξεργασίας νικελίου. Παγκοσμίως, τα σχεδιαζόμενα έργα μπορούν να προσθέσουν περισσότερους από 8 εκατ. τόνους νέας δυναμικότητας έως τις αρχές της δεκαετίας του 2040, κυρίως στην Ασία.
Εάν, όμως, η εξόρυξη δεν αυξηθεί αντίστοιχα, οι νέες μονάδες θα διεκδικούν το ίδιο περιορισμένο απόθεμα πρώτης ύλης, διατηρώντας τα τέλη επεξεργασίας σε εξαιρετικά χαμηλά ή ακόμη και αρνητικά επίπεδα.
Τα αμερικανικά αποθέματα και η απειλή δασμών
Πρόσθετη αναστάτωση προκαλεί η πιθανότητα επιβολής αμερικανικών δασμών στις εισαγωγές επεξεργασμένου χαλκού. Οι προσδοκίες αυτές έχουν προκαλέσει μαζική μεταφορά μετάλλου προς τις ΗΠΑ πριν τεθούν σε ισχύ τυχόν περιορισμοί.
Τα αποθέματα στην COMEX έχουν αυξηθεί σε επίπεδα-ρεκόρ, κοντά στους 700.000 τόνους, ενώ οι αποθήκες του Λονδίνου και της Σαγκάης διαθέτουν μαζί μόλις περίπου 300.000 τόνους. Η μετατόπιση αυτή περιορίζει τη διαθεσιμότητα στην υπόλοιπη αγορά και προσθέτει ένα ακόμη ασφάλιστρο στην τιμή.
Το μέταλλο της ενεργειακής μετάβασης
Η ζήτηση ενισχύεται ταυτόχρονα από τα κέντρα δεδομένων, τα ηλεκτρικά οχήματα, τα δίκτυα ηλεκτρικής ενέργειας και τις υποδομές της πράσινης μετάβασης. Η ανάπτυξη νέων ορυχείων, όμως, απαιτεί συχνά περισσότερο από μία δεκαετία, λόγω του υψηλού κόστους, των αδειοδοτήσεων και των περιβαλλοντικών περιορισμών.
Έτσι, η σημερινή άνοδος δεν θεωρείται απλώς ένας ακόμη κυκλικός γύρος ανατιμήσεων. Αντανακλά ένα βαθύτερο, διαρθρωτικό πρόβλημα προσφοράς: ο κόσμος χρειάζεται ολοένα περισσότερο χαλκό, αλλά δεν εξορύσσει αρκετό για να καλύψει τις νέες ανάγκες.
Οι τιμές-ρεκόρ είναι μόνο το πιο ορατό σύμπτωμα. Η πραγματική μάχη δίνεται πλέον για τον έλεγχο του ίδιου του μεταλλεύματος – του «πολύτιμου χαλκού» που βρίσκεται στην καρδιά της νέας βιομηχανικής και ενεργειακής εποχής.
